朱增勇:中国生猪产业难以再出现持续性的大幅上涨周期
在2026国际猪肉发展论坛上,农业农村部猪肉全产业链首席分析师朱增勇指出,中国生猪产业未来难以再现持续性大幅上涨的猪周期,2027年猪价可能以窄幅震荡为主。随着猪肉消费需求趋于饱和、母猪生产效率提高以及产能调整弹性减弱,生猪市场正从依赖价格上涨转向供给调节和成本竞争。同时,猪肉进口维持低位、企业海外布局和产业一体化发展,将成为中国生猪产业转型升级的重要趋势。
秦英林:生猪行业产能调控是必要的,牧原也是调产的受益者
10月23日,秦英林在李曼中国养猪大会上表示,生猪产能调控有必要,牧原已从调产中受益。公司先后停建124个在建猪场、停产92个猪场,能繁母猪存栏由高峰时的362万头降至9月底的297万头,降幅18%。牧原同时优化落后产能、提升母猪健康与性能,并发展屠宰肉食及海外业务。
一块猪肉的亿元罚单:双汇抗生素超标事件公关复盘与信任重建
双汇望奎工厂猪肉林可霉素残留超标事件迎来处罚结果,企业及相关高管合计被罚没约1.29亿元。文章回顾事件从抽检通报、公开致歉到国家级督导及行政处罚的全过程,分析检测数据表述错误、供应链责任回应及信息披露中的危机公关问题,并结合食品安全监管要求,探讨肉类加工企业如何通过质量管理、检测透明化和责任机制重建消费者信任。
温氏股份:初步预计春节前后猪价有望迎来盘整拐点
温氏股份表示,猪价已持续低位运行较长时间,初步预计春节前后有望迎来盘整拐点。随着养殖亏损延续和资金压力上升,生猪产能去化或呈加速态势。公司认为,政策调控与市场力量正共同推动去产能,行业竞争或逐步由规模扩张转向降本增效与质量竞争,同时公司正推进越南养鸡等海外布局。
二季度以来PSY保持在31左右 神农集团表示已开始主动限制PSY增长
神农集团二季度以来PSY基本保持在31左右,部分猪场已达到35,但公司开始主动限制PSY继续增长,以保障断奶仔猪健康度和均匀度,提升后端育肥效率。2026年上半年,公司生猪养殖完全成本降至12元/公斤,7月断奶成本为248元/头、料肉比2.46,并力争实现全年11.5元/公斤的成本目标。未来,神农集团将通过种猪改良、精细化管理和信息化持续推动养猪降本增效。
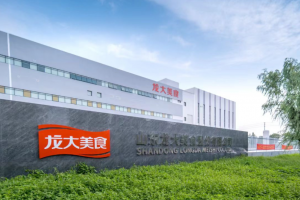
龙大终止建设年出栏商品猪116万头募投项目 大部分已完工并转固
龙大决定终止安丘50万头和山东66万头两个生猪养殖募投项目,将约4.4亿元剩余募集资金永久补充流动资金。尽管项目大部分已完工并转固,但受经营业绩下滑、现金流趋紧、债务偿还及行业产能深度调整影响,公司将收缩扩张步伐,转向保障现金流安全和提升已投产猪场运营效率。
头部猪企、主管部门先后回应:当前行业能繁母猪去化会否停止?
国家统计局数据显示,截至2026年上半年末,全国能繁母猪存栏3780万头,为正常保有量的100.8%,基础产能已基本调整到合理水平。近期猪价虽有所回升,但温氏股份认为行业整体仍未摆脱亏损,现金流持续承压,能繁母猪去化仍在进行,后续去化幅度将取决于养殖主体资金链状况。农业农村部表示,当前生猪市场仍处于供应充裕、供强需弱格局,下半年将继续实施生猪产能综合调控,加强市场预警,引导养殖场户合理安排生产,促进猪价平稳回升,避免猪周期大幅波动。
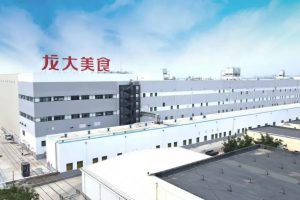
莱阳国资出手代偿 ST龙大可转债违约风险解除
莱阳市国资旗下莱阳恒基工程有限公司向ST龙大提供3.63亿元专项贷款,用于兑付到期“龙大转债”本息,成功化解公司可转债违约风险。根据协议,该笔资金未来将由重整投资人共同承担,若重整失败则由龙大按约偿还本金及资金成本。此次地方国资出手不仅缓解了公司的流动性压力,也将提升其在后续重整及产业投资人遴选中的影响力。与此同时,ST龙大上半年亏损同比明显收窄,屠宰业务已恢复盈利,为公司重整及经营改善奠定基础。
中国头部猪企双双设定10元/kg的养殖成本目标
中国头部猪企牧原股份和温氏股份均将肉猪养殖成本瞄准10元/kg。两家公司通过疾病防控、种猪育种、降低料肉比、智能养猪、数字化赋能及管理优化等措施持续降本。2026年二季度,牧原养殖成本已降至11.6-11.7元/kg,温氏约12元/kg。面对猪价反弹空间有限及行业供需仍偏宽松的局面,成本控制正成为头部猪企穿越猪周期、提升竞争力的核心战略。