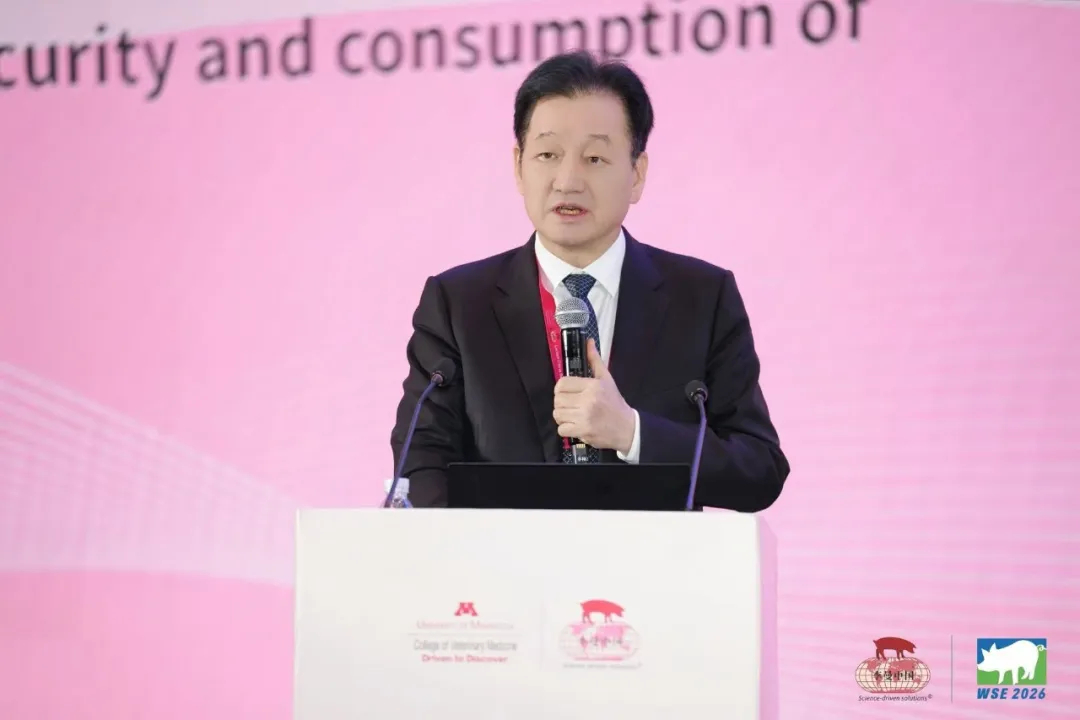
农业农村部猪肉全产业链首席分析师、中国农科院北京畜牧兽医研究所研究员朱增勇认为,中国生猪产业未来的“猪周期”表现形式将呈现新的特征,不会再出现持续性的大幅上涨周期,更多是阶段性的市场红利和阶段性的回暖。
朱增勇
朱增勇是在第十五届李曼中国养猪大会同期举办的2026国际猪肉发展论坛上作此判断的。他从周期、供需、贸易等多个维度分析指出,中国生猪产业当前正处在转型升级、迈向高质量发展的关键窗口期。
周期之变
行业需要告别“赌涨”思维
朱增勇在报告中明确提出,如果站在更长的时间维度看,以2022年4月为起点的上轮猪周期,到2026年4月基本已经走完。尽管当前猪价仍处低迷,但跌破今年4月低点的可能性较小,只是市场仍需要一个磨底的过程。
支撑这一判断的是该轮周期不同以往的盈利水平。他透露,上轮周期行业的平均盈利仅100多元/头,是2004年以来各轮周期中盈利最低的一轮。而此前几轮周期中,除非洲猪瘟疫情初期的超级“红利”外,单头盈利基本都在150-200元之间。盈利中枢的整体下移,意味着“靠上涨红利弥补下跌亏损”的旧有模式已经失效。
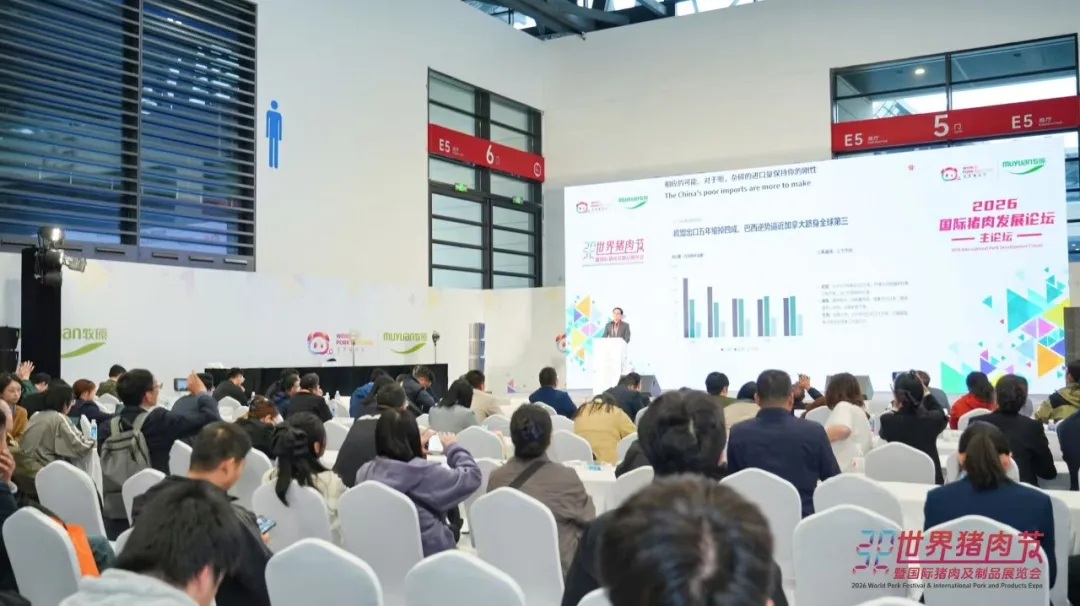
朱增勇特别提醒产业界要改变对周期的固有认识。他注意到,不少国际投资机构预测2027年中国将进入新一轮猪周期,但他认为“这种判断缺乏可靠的数据支撑”,2027年市场更多将呈现窄幅震荡,回暖还需要一定的时间。
他同时留意到今年三季度一些企业加大了后备母猪补栏的行为,认为这是对明年市场的“过于乐观预期”。一个被反复引用的历史参照是美国经验:1998-1999年美国猪价连续两年暴跌,一度跌至7元/公斤以下,随后经历了约10年的低位震荡,直至2009年头部企业开始联合控产,猪价才从2010年起有所反弹。
“值得注意的是,美国产业链的价值增值主要落在屠宰加工端,而中国产业的价值增值关键环节仍在养殖端——这决定了我们难以照搬欧美的模式,而必须结合政府调控,主动、适当地调整产能。”朱增勇指出。
供需之变
调供给成为产业主要矛盾
需求基本饱和是朱增勇对当前市场的一个核心定性,由此引出的判断是:产业的主要矛盾已经从需求增长转向供给调节,需要更多从供给端促进供需的基本平衡。
从官方数据看,今年5月修订发布的生猪产能调控实施方案将能繁母猪正常保有量设定在3750万头,而当前能繁母猪存栏已经低于这一正常保有量约10%。但朱增勇强调,要客观看待存栏量与供给趋势之间的关系——随着产业质量提升,决定猪价的更多是供给能力和供给稳定性,而不单纯看存栏的绝对数量。判断供给形势需将能繁母猪存栏与生产效率(PSY、出栏重)结合来看,毕竟单头母猪的产出效率和出栏活重较以往已显著提高。
同时,他指出,猪价的波动对于能繁母猪产能的调节以及相应供给能力、企业发展战略的影响也跟以往不同。以往企业“靠天吃饭”,用上涨期的红利弥补下跌期的亏损;本轮周期中,保险、期货等金融工具开始常态化介入,企业抵御猪价波动的“工具箱”明显扩容。“也就是说,产能跟价格的这种弹性跟以往周期相比明显弱化了,而产能的粘性在提升。”
朱增勇还提到,2025年9月之前,虽然猪价下行,但全球饲料原料成本同步下降,养殖依然盈利,这给产业造成“猪价跌不动了,将很快反转”的误区。而实际上自去年9月以来猪价持续磨底、行业亏损至今,此前多数市场主体也不认可今年四季度猪价将处于相对低位的预判——在他看来,这正是大家对当前供需形势的认识仍停留在旧周期的体现。
贸易之变
出海成为消化产能新通道
朱增勇亦判断,随着中国生猪产业发展的韧性在非瘟后得到显著提升,未来中国猪肉进口将维持在相对较低的水平,“更多可能就是停留在几十万吨的量级”。
据介绍,去年中国的猪肉自给率已经达到98%以上,“可以说在非洲猪瘟之后,我们整个生猪产业进入了一个高质量发展、同时出现了比较明显的资本化的一个特征。”朱增勇称,这就意味着当后期受外部冲击,譬如说重大疫病、全局性的饲料原料价格波动等的影响将会趋缓。
进口来源地也在轮动。非瘟暴发前中国进口以德国为主,此后转向西班牙,近两年巴西与西班牙轮番成为主要进口来源,美国、加拿大对华出口则大幅下降。随着中国与巴西签订相关协议,未来巴西有望成为猪杂碎进口的主要来源;俄罗斯对华猪肉出口近两年也有明显增加。
而在出口端,由于过去中国内地以港澳为主要出口市场,整体出口量较小,“出海”更多体现为企业层面的海外布局,这也被朱增勇视为消化过剩产能的途径之一——去年中国已开始向蒙古、老挝、柬埔寨、新加坡等市场出口,量虽小但增速较快。并且,东南亚由于受非瘟的影响较大,未来可能成为全球主要的猪肉进口市场,加之日韩等传统进口市场的需求仍在,未来中国的猪肉出口还会有一定的增长空间。
朱增勇也提示,欧盟与巴西曾在今年9月前因动物福利、绿色可持续发展等问题出现贸易摩擦,中国要融入全球贸易,就必须顺应全球生猪高质量发展的方向调整产业策略。
柳暗花明
一个更稳定的产业正在成型
朱增勇指出,经过数轮周期的挖潜,中国生猪产业继续大幅降本的空间已相对有限;同时中国以鲜肉消费为主,下游深加工的空间也相对有限,企业需要加大下游开发,但转型升级需要较长时间。
在他看来,产业一体化将成为未来趋势,进而形成不同的产业联合体。这也会是众多腰部企业和中小家庭农场度过周期、降低市场风险的主要管理工具。
“柳暗花明,挑战也意味着机遇。”朱增勇强调,中国生猪市场的稳定性已经明显提升:猪肉产量继去年创下历史新高后,今年预计将超过6000万吨;进口对国内市场的边际影响已明显减弱,当前制约市场的核心变量更多是冻品库存等短期因素。
显然,当行业不再押注下一个超级周期,而是顺应政策引导调整产能、提升猪只质量与养殖成本竞争力、拥抱绿色可持续发展时,中国生猪产业才有望迈向高质量发展的新阶段。对仍在场内的从业者而言,这或许是比任何一轮涨价都更重要的产业信号。
牧食记AgriPost.CN 专注中国农牧食品产业原创报道与决策参考;本站原创内容,未经书面许可,谢绝转载,违者追究法律责任。授权,请联络我们。
定位为农牧食品企业的第二大脑的“牧食记”由多位具有媒体、市场、咨询等从业背景的中国农业大学校友于2018年底联合创办,通过资源整合、协同共生,为国内外猪禽牛(肉蛋奶)全产业链的利益相关方提供立足于中国市场的公关传播、品牌营销和决策咨询服务。