中国头部饲料企业的业务分部分析表明,行业集中度正得到进一步的提升,而海外业务料将成为料企未来的重要增长极。
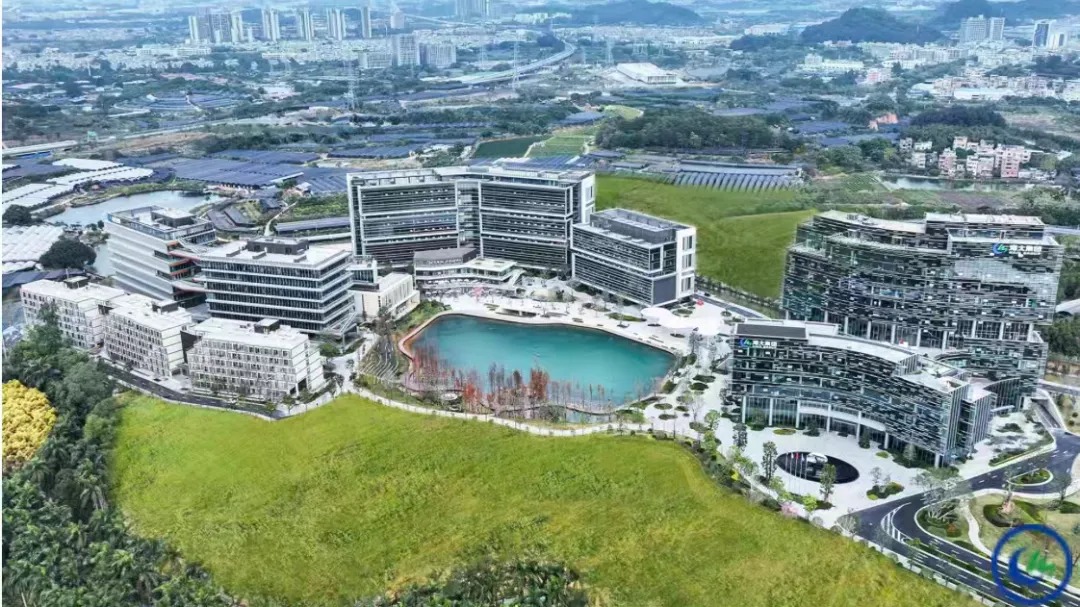
根据中国乃至全球最大料企海大集团的半年报,其在2026年上半年实现饲料外销量1478万吨,同比增长约8%,其中海外地区的饲料销量增速超过25%。
作为第二大料企的新希望六和则在业绩说明会上透露,公司上半年饲料外销量为1316万吨,同比有15%以上的增长,其中海外外销量达358万吨,同比增幅也超过了25%。
中国饲料工业协会此前曾公布,今年上半年全国工业饲料总产量为16,850万吨,同比增长3.9%。可见头部料企增速显著高于行业平均。
分品种来看,上半年全国猪饲料产量8353万吨,同比增长7.9%,创历史新高;蛋禽饲料产量1490万吨,同比下降10.4%,为近五年同期最低水平;肉禽饲料产量4962万吨,同比下降0.4%;水产饲料1110万吨,增长17.4%;反刍饲料720万吨,增长3.6%。
据海大介绍,其上半年的猪料外销量为391万吨,同比增长约15%;禽料外销量约722万吨,同比微降;水产料外销量340万吨,同比增长约21%;反刍料及其他等外销量25万吨。
同期新希望的情况则是:猪料270万吨,同比增长22%;禽料900余万吨,增长11%;水产料近100万吨,增长22%;反刍料30余万吨,增长30%。
展望下半年,海大集团认为,上半年禽料销售受下游禽养殖存栏低影响较大,下半年禽存栏、禽料预计底部改善;生猪目前价格低位运行,猪料销售以控应收风险为主;水产饲料受鱼粉暴涨影响,特水鱼养殖户投料积极性不足。
新希望表示,国内饲料将继续坚持“上规模、调结构、提效率”的战略目标,进一步提高单厂负荷率,减少产能利用率低于80%的低效公司,减少亏损公司,继续推动预混料业务开发外部市场。在国外市场,仍将坚持“满产-扩产-再满产”的思路,首先推动现有场线的产能利用率进一步提升,在上规模的同时降低费用,同时保证新增的产能项目按节奏保质量交付,加强海外人才的储备和培养,为进一步上规模奠定基础。
新希望还透露,公司去年底预计2026年饲料业务的总销量比2025年至少增长350万吨,上半年已经按照既定节奏实现了相应的预算目标。
规模增长
据新希望介绍,上半年其饲料业务总销量为公司历史同期的最高水平,并且量利都实现了较好的增长——上半年盈利6.9亿元,同比增长约15%。
对此业绩,新希望首先将其归功于“坚定规模增长,深化提效降费”的企业战略。其指出,公司持续将规模优势作为饲料业务的竞争基础。上半年,国内饲料业务通过加大规模场和头部客户开发力度,以产品力与服务力深度绑定优质客户,实现外销量持续跑赢行业大盘。
在生产制造端,公司全面推进老旧设备技改与工厂智能化升级,顺应规模化养殖趋势加大散装料推广力度,提升产线自动化水平和生产效率,产能利用率同比提升8个百分点;在物流配送端,积极对接第三方物流平台,优化运输路线与运输方式组合,吨均物流费用同比进一步下降。通过提升销售人效与生产人效、优化能耗管理等多种手段,其上半年吨均完全费用同比下降了8%至约171元/吨。
与此同时,新希望称,在养殖行业普遍亏损的市场环境下,公司将帮助客户降低造肉成本作为提升竞争力的核心抓手。如公司构建了“总部集采+区域自采”的协同采购体系:大宗及战略性原料由总部供应链统一对接国内外大型粮商,锁定成本优势;区域特色原料由各分子公司就地直采,缩短供应半径、保障原料新鲜度,持续优化配方成本。
海大集团则认为,研发驱动的饲料产品力是公司最重要的竞争优势能力。据介绍,其在“动物遗传与育种、动物营养与饲料、动物医学与生物制药、微生物工程、生物化工、蛋白质工程、健康养殖”七大研发方向上的基础性、前瞻性、关键共性问题展开研究工作,不断完善三级研发体系,全面有效地支撑、带动和服务于集团快速发展的需求。
海大还称,在此基础上,公司各系列的产品都致力于打造显著领先于竞争对手的产品力:高端产品在高定价的同时,都以最终追求动物成活率、生长效果和生长效率的明显优势,品牌效应突出;中端产品在保证领先的生产效能基础上,贴近于竞争对手产品定价,追求突出的产品性价比。
海外竞争
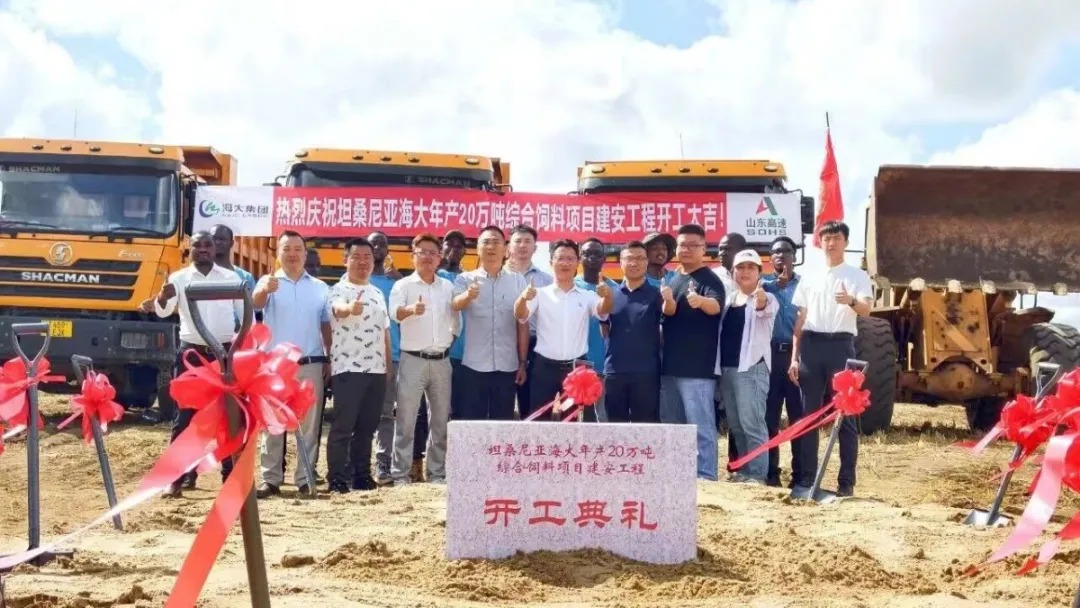
海大集团近年的海外布局在明显加速。仅2026年以来,就先后有新加坡海大开业,老挝饲料工厂奠基,首家海外独资种禽公司落地印尼,越南北部的永福海龙饲料工厂奠基,越南西南部的前江升龙饲料工厂投产,坦桑尼亚饲料生产基地奠基等。
尽管海外业务在稳健扩张,海大也坦承当中面临不少挑战。如今年以来原材料价格的大幅上涨给海外饲料企业带来了短期的成本扰动,尤其是鱼粉价格创出历史新高,东南亚、拉丁美洲等水产养殖重点区域饲料企业短期普遍面临成本压力。
此外,海大认为目前海外市场发展过程中较为突出的矛盾是产能扩张,不同国家获取产能难度和效率不同。还有的一项挑战是,由于当地多为新兴市场及发展中国家,应收账款规模随海外业务扩张而增加。
对于海外市场的竞争,海大集团表示,海外饲料市场整体集中度偏低,市场由综合农业及食品加工商主导,头部企业以全产业链布局为主,尚未出现跨区域、跨品类的绝对巨头,竞争格局相对稳定。公司则将在持续推进海外饲料产能建设的同时,通过在海外拓展种苗、动保业务,构建全面技术服务支持,强化客户的粘性与品牌忠诚度,筑起全球化竞争壁垒,为海外业务长远发展提供坚实的基础。
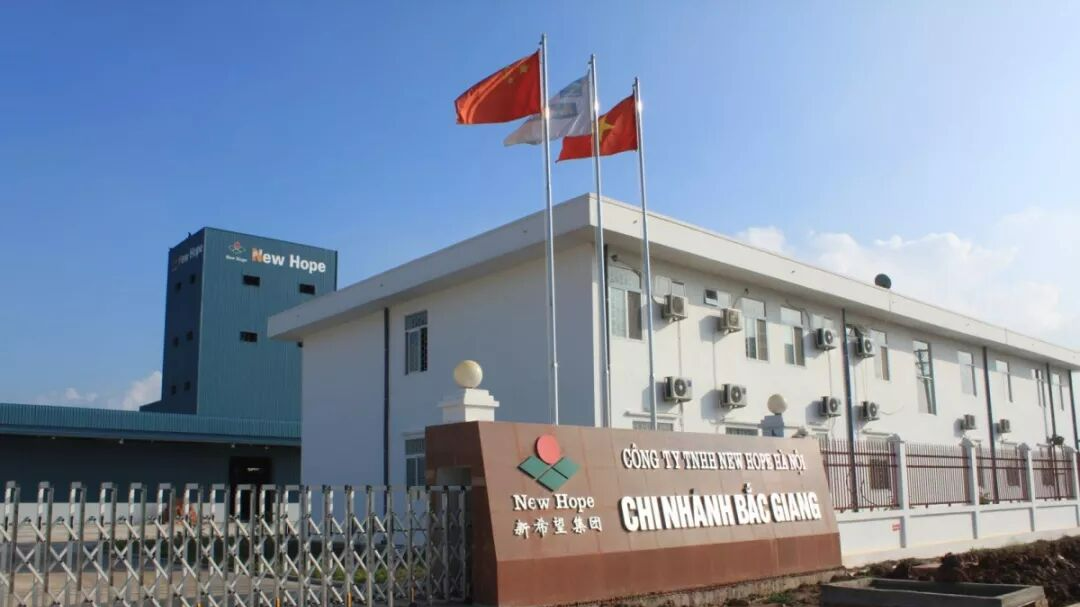
早在1999年就代表中国饲料企业率先“出海”、目前在海外14个国家和地区经营着60多家分子公司的新希望,对于当前更多中国饲料企业出海亦持正面看法。
“首先,大家都去出海,有助于提高中国企业在当地的影响力和号召力。其次,大家在出海的过程中,在区域和料种方面还是有差异,公司会充分地发挥好自己的各种先发优势,把自己在海外的护城河做得更深、更好,让我们在东道国能够发展得更长远。再次,这些年我们在非洲也有很多的增量布局,也在积极开拓新的业务领域和新的业务形态,整个市场空间相当庞大,并不会因为多了几家国内同业企业去竞争,就担心大家都没有增长空间了,在相当长的时间里面都不用过于去担心这个问题。”
新希望还提到,经过近三十年的发展,公司饲料业务在很多国家都保持在前三位,在个别国家甚至排在第二、第一的位置,已经很好地适应了东道国的政商环境、文化、社区。“在很多东道国,当地人更多不把我们当成一个外资企业,而是当成一个大家很熟悉的本地企业来看待,这是我们在这些地方的一个先发优势。”
牧食记AgriPost.CN 专注中国农牧食品产业原创报道与决策参考;本站原创内容,未经书面许可,谢绝转载,违者追究法律责任。授权,请联络我们。
定位为农牧食品企业的第二大脑的“牧食记”由多位具有媒体、市场、咨询等从业背景的中国农业大学校友于2018年底联合创办,通过资源整合、协同共生,为国内外猪禽牛(肉蛋奶)全产业链的利益相关方提供立足于中国市场的公关传播、品牌营销和决策咨询服务。